Недвижимость
 Гостиницы | Усадьбы | Бани
 Кафе и рестораны
 Продукты
 Строительство и ремонт
 Для дома и офиса
 Техника и электроника
 Одежда, обувь, аксессуары
 Сад | Огород
 Зоомир
 Красота
 Спорт и фитнес
 Авто и транспорт
 Отдых и развлечения
 Услуги
 Украшения/ Цветы/ Подарки
 Товары для детей
 Образование
 Связь
 Медицина
 Финансы и право
 Памятники | Ритуальные услуги
Накопить на квартиру целиком получается не у всех. Но значит ли это, что покупку придётся отложить на годы? Вариантов больше, чем кажется. Myfin вместе с руководителем отдела по работе с покупателями «Агентства недвижимости Мариэлт» Еленой Лавринцовой разбирает, какие финансовые инструменты помогают белорусам стать собственниками жилья, чем они отличаются, сколько денег нужно иметь на руках — и какие ошибки чаще всего совершают покупатели.
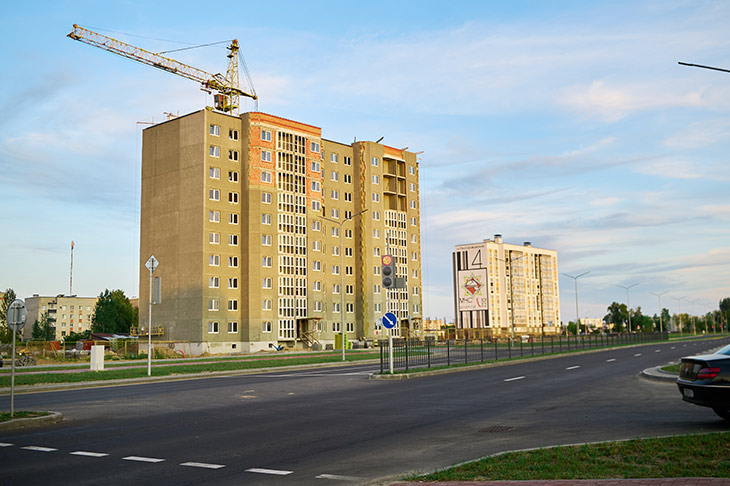 Фото: Михаил Ясько
Динамика продаж летом 2026 года
– Елена, как охарактеризуете рынок недвижимости, в каком состоянии он сейчас находится?
– Если подводить итоги этого лета – рынок был достаточно активным, особенно быстро продавались по традиции однокомнатные квартиры по адекватным ценам. Активность покупателей летом распределилась равномерно (без резких скачков за исключением небольшого сезонного спада в середине лета).
- Июнь. Было заключено 1 083 сделки (по уточнённым данным НКА, которые учитывают исключительно чистые рыночные сделки, без долей). Это на 17% меньше, чем за аналогичный период рекордных 2024–2025 годов.
- Июль. Порядка 1 208 зарегистрированных сделок. Покупательская активность слегка просела.
- Август. Небольшой подъём — 1 114 сделок.
Цены в столице и приоритетные районы
Однокомнатные квартиры сегодня стартуют от 196 500 рублей (хрущёвки) и от 227 000 рублей (девятиэтажные дома). Двухкомнатные — от 302 500 рублей, трёхкомнатные в спальных районах — от 393 000 рублей.
Жильё возле метро и с индивидуальной планировкой обойдётся дороже.
– С каким запросом по районам чаще всего обращаются покупатели?
– Выбор объекта недвижимости зависит от целевой аудитории покупателей и их приоритетов: район, стоимость, качество жилья, инфраструктура и наличие метро.
Спросом пользуются два основных направления. Первое — Московский район: от «Грушевки» до «Малиновки», включая Юго-Запад и Брилевичи. Второе — Фрунзенский: от станции метро «Пушкинская» до «Каменной Горки». Эти локации востребованы и для проживания, и для сдачи в аренду.
В Московском районе преобладает сравнительно новая застройка: дома вдоль «Грушевки», по проспекту Дзержинского, в Брилевичах, на улицах Чечота и Гедройца. Это свежие дома с просторными квартирами и современными планировками.
Во Фрунзенском районе (от «Пушкинской» до «Каменной Горки») в основном застройка 1980-х: пяти- и девятиэтажки, многие после капремонта. Здесь чаще берут квартиры меньшей площади и подешевле
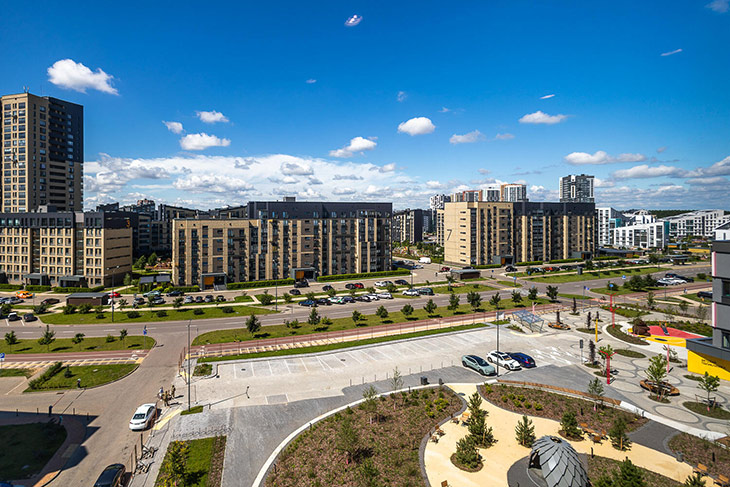 Фото: Myfin
Не хватает денег на квартиру: что делать
– Если нет на руках всей суммы, чтобы приобрести квартиру, какими вариантами можно воспользоваться?
– Есть несколько вариантов, которыми можно воспользоваться для покупки собственного жилья – как вторичного, так и новостроек.
Кредит
Самый ходовой у белорусов вариант. Кредитованием сегодня занимаются девять банков — и государственных, и коммерческих. Условия у всех разные: бывают программы со 100%-м финансированием, но обычно нужен первоначальный взнос 10–20%.
Кредитная система отличается строгостью к заёмщику. Официальное трудоустройство и подтверждённый доход обязательны. Банки проверяют налоговые отчисления и взносы в ФСЗН. Так что надеяться на «любую справку» не стоит: документы и платёжеспособность клиента проверяются максимально тщательно.
Средние ставки по жилищным кредитам сегодня — 10–14,5%. Первые 1–2 года, как правило, действует льготный период с пониженным процентом. Конкуренция между банками высокая, поэтому новые предложения появляются буквально каждые два месяца.
Обычно кредит берут на 20, а то и 30 лет. Этот вариант выбирают те, кто не готов расплатиться за короткий срок.
Рассрочка
У застройщиков рассрочка — самый популярный инструмент. Как правило, её дают на 3 или 5 лет, и она идёт с удорожанием: квадратный метр при рассрочке стоит примерно на 4% дороже.
Условия рассрочки могут быть привязаны к валюте. Я советую этот вариант тем, кто получает доход в иностранных компаниях, — в первую очередь сотрудникам международных организаций со стабильными валютными поступлениями. Но подчеркну: все расчёты ведутся в белорусских рублях.
Особым спросом рассрочки пользуются у застройщиков ЖК «Северный Берег» и в районе «Новая Боровая».

Лизинг
Лизингом пользуются и физлица, и юрлица. Первоначальный взнос здесь обычно 20–40%. Лизинговые компании, как и любые финансовые организации, не заинтересованы брать больше 40% первого взноса — их доход формируется за счёт процентов.
По сравнению с кредитом подтвердить доход при лизинге проще: принимаются договоры подряда, дивиденды и другие поступления. Для юрлиц требования адаптированы под их финансовую отчётность.
Обязательное условие лизинговой компании: в приобретаемой недвижимости не должно быть зарегистрированных лиц.
Кооператив
Этот инструмент обычно используют для покупки первой квартиры или жилья на перспективу. Выкуп в таких кооперативах чаще всего растянут на 9–15 лет. Пока квартира не выкуплена полностью, она остаётся собственностью юридического лица. По закону заселять туда квартирантов нельзя, но юрлицо может пойти на индивидуальные условия и разрешить это по соответствующему заявлению.
Платежи в таких системах, как правило, ниже кредитных взносов. Накопление идёт при внесении суммы около 30% от стоимости объекта. В небольших городах Беларуси жилищные кооперативы в последнее время набирают максимальную популярность.
Господдержка и чеки «Жильё»
Среди инструментов покупки жилья — разнообразные льготные программы. Это льготное приобретение для многодетных, военнослужащих и других категорий.
Чеки «Жильё» доступны тем, кто вовремя успел заверить документы у нотариуса. Речь о чеках, выпущенных ранее, их субсидирование и индексация сейчас идут по выгодной ставке. Если чеки своевременно переоформлены у нотариуса, их можно использовать как первый взнос за жильё или для погашения банковского кредита. Сейчас один чек оценивается в 42,5 рубля. По опыту, у семьи обычно набирается около 1 000 таких чеков — а это 45 000 рублей.
Для многодетных действует и субсидирование в рамках программы семейного капитала. Эти накопительные счета у семей есть, и они активно используются при покупке жилья.
Жилищные облигации
Жилищные облигации — инструмент редкий. Это схема покупки у застройщика, при которой покупатель приобретает ценные бумаги, эквивалентные определённой площади в квадратных метрах.
Раньше, примерно в 2008–2014 годах, облигации частных застройщиков были на пике популярности. Сегодня такая практика встречается нечасто.
На чём остановиться?
Инструментов и условий на рынке жилья хватает. Нужно внимательно изучать предложения и задействовать все доступные варианты. К примеру, можно внести часть суммы, взять кредит, а потом погасить его чеками «Жильё». Если стоите на очереди и есть семейный капитал, его тоже можно направить на погашение кредита.
При стабильном доходе и желании рассчитаться за жильё за 3–5 лет оптимальным вариантом обычно становится рассрочка — особенно при покупке новостройки. Используются также рассрочки от застройщика и облигации на финансирование квадратных метров. Остальные инструменты чаще задействуют для покупки вторичного жилья: кредиты и лизинг, господдержка.
Кредитование, разумеется, остаётся самым популярным и понятным инструментом у белорусов. Важно, что жильё оформляется на физлицо. Остальным вариантам люди пока доверяют меньше.
«На руках желательно иметь 10–30% от стоимости жилья»
– Какую сумму вы рекомендуете иметь на руках при планировании покупки квартиры с использованием инструментов?
– На руках чаще всего держат сумму в размере от 10 до 30% от стоимости жилья, которое планируете приобрести. К слову, с такой суммой будет уже не так страшно применять финансовые инструменты, потому что навык накопления денежных средств уже сформирован.
– Как изменилась структура рынка за последние пару лет? Что сейчас чаще выбирают: новостройки или вторичное жилье?
– Рост рынка начался осенью 2024 года. На тот момент стандартные трехкомнатные квартиры мы приобретали с клиентами примерно за 220 000 рублей. Сейчас такие квартиры стоят 390 000, то есть их цена выросла почти в два раза.

Тогда стоимость долевого строительства была ниже 4 130 рублей за квадратный метр, а готовые квартиры в новостройках хорошего качества (монолитные дома) уже стоили дороже.
Что популярнее – новостройка или вторичка? Я считаю, что сейчас у нас рынок вторичного жилья. Можно взять кредит и заселить квартирантов, если не хватает собственных финансов.
На мой взгляд, сегодня в Минске практически не осталось выгодного долевого строительства. Проекты в «Новой Боровой» завершают строительство, «Минск-Мир» тоже уже заканчивает возведение – там сейчас распродают в основном апартаменты. Либо это дома, где стоимость квадратного метра в бетоне уже выходит на уровень 7 500 рублей и выше. Конечно, есть объекты, которые выставлены нами в продажу и стоят дешевле, чем предлагает застройщик в долевом строительстве. Но таких вариантов не много.
– Ипотека под 1% от Беларусбанка взбудоражила рынок. Как эта программа повлияла на количество сделок?
– Кредит под 1% от Беларусбанка, безусловно, взбудоражил рынок. Стоит отдать должное – банк привлек людей. Однако ни один мой клиент не пошел на такое кредитование, потому что всегда нужно очень хорошо считать.
Да, вы берёте кредит под 1% на первые два года. Скорее всего, это долевое строительство. Два года ждёте квартиру. На третий год, когда нужно начинать ремонт, возникает максимальная выплата по кредиту. Ведь остальной процент никуда не делся — он просто распределяется на другие месяцы. Чудес не бывает: возмещение по кредитным ставкам всё равно произойдёт.
К тому же банк установил условие — 5 лет без возможности досрочного погашения. Мышление белорусов ответственное: люди берут кредиты и стараются платить больше, гасить досрочно, чтобы рассчитаться быстрее. Поэтому считаю, что такой вариант может оказаться не особо выгодным.

«Не стоит ждать “лучшего времени”»
– Какие самые распространенные ошибки совершают покупатели при выборе квартиры?
– Выделю моменты, с которыми часто сталкиваюсь в работе:
1. Не попадайте под влияние людей, которые не могут оказать реальную поддержку. Если друзья, которые живут в съемной квартире или с родителями в общежитии, говорят: «Не надо, не лезь, не начинай – это плохой путь», – не стоит их слушать. Или если советуют подождать «лучшего времени». Это путь в никуда. Мы можем заметить, что за последние годы цены значительно выросли.
2. Не совершайте импульсивных покупок. Лучше посмотреть 5-10 вариантов – это обязательное правило. Имейте насмотренность, чтобы подобрать свой идеальный вариант.
3. Ключевой фактор – неправильный выбор локации ради экономии. Если живете в одной части города, вам там привычно и комфортно, рядом друзья и родители, и намерены максимально проводить время в этом районе – не ведитесь на квартиру, которая на несколько тысяч дешевле, но находится на другом конце города. Смотрите на свой образ жизни: где работа, тренажерный зал, где у детей секции. Не только ценовой порог должен быть решающим фактором.